
Quitter son pays d’origine implique la perte immédiate de la couverture maladie nationale, rendant la souscription à une assurance santé pour les expatriés indispensable. Face à une inflation médicale mondiale atteignant +10,6 % en 2026 selon le cabinet Willis Towers Watson, les frais d’hospitalisation dans des régions à médecine coûteuse peuvent rapidement compromettre un projet d’installation.
Que vous décidiez de travailler à l’étranger sous un statut de salarié, d’indépendant ou de retraité, le choix de votre couverture détermine votre sécurité financière. Ce guide détaille les critères objectifs pour comparer une assurance au 1er euro et le système de la CFE. L’objectif est de vous aider à calibrer vos garanties, du rapatriement sanitaire aux soins courants, afin de maîtriser votre budget face aux coûts réels pratiqués dans votre pays d’accueil.
En bref : comment choisir son assurance santé à l’étranger ?
Voici les critères essentiels pour structurer efficacement votre couverture médicale lors d’une expatriation.
- Le modèle de couverture : l’arbitrage s’effectue entre une assurance au 1er euro (remboursement direct par un organisme privé) et une adhésion à la CFE complétée par une mutuelle. La Caisse des Français de l’Étranger a d’ailleurs revalorisé ses tarifs officiels de 11 % au 1er avril 2026.
- Les garanties prioritaires : un contrat protecteur doit impérativement couvrir les frais d’hospitalisation avec un plafond de remboursement adapté aux coûts locaux, le rapatriement sanitaire, ainsi qu’un accès à la téléconsultation pour faciliter la gestion des soins courants.
- Le budget estimé : pour un adulte seul, la cotisation mensuelle d’une formule standard varie généralement selon l’âge et la destination (hors pays à frais réels très élevés comme les États-Unis).
- Les leviers d’optimisation : le coût de la prime s’ajuste en modifiant le niveau de franchise. Il convient également de vérifier l’inclusion d’un réseau de tiers payant et d’anticiper les besoins spécifiques, qu’il s’agisse d’une option maternité ou de garanties dédiées aux retraités expatriés.
CFE ou 1er euro : quelle assurance santé pour les expatriés choisir ?
Lors d’une installation à l’étranger, par exemple si vous décidez de vous expatrier en Andorre ou sur un autre continent, deux grands modèles de protection s’affrontent. Le choix de votre assurance santé pour les expatriés repose sur une comparaison stricte entre le régime privé et le maintien d’un lien avec le système français.
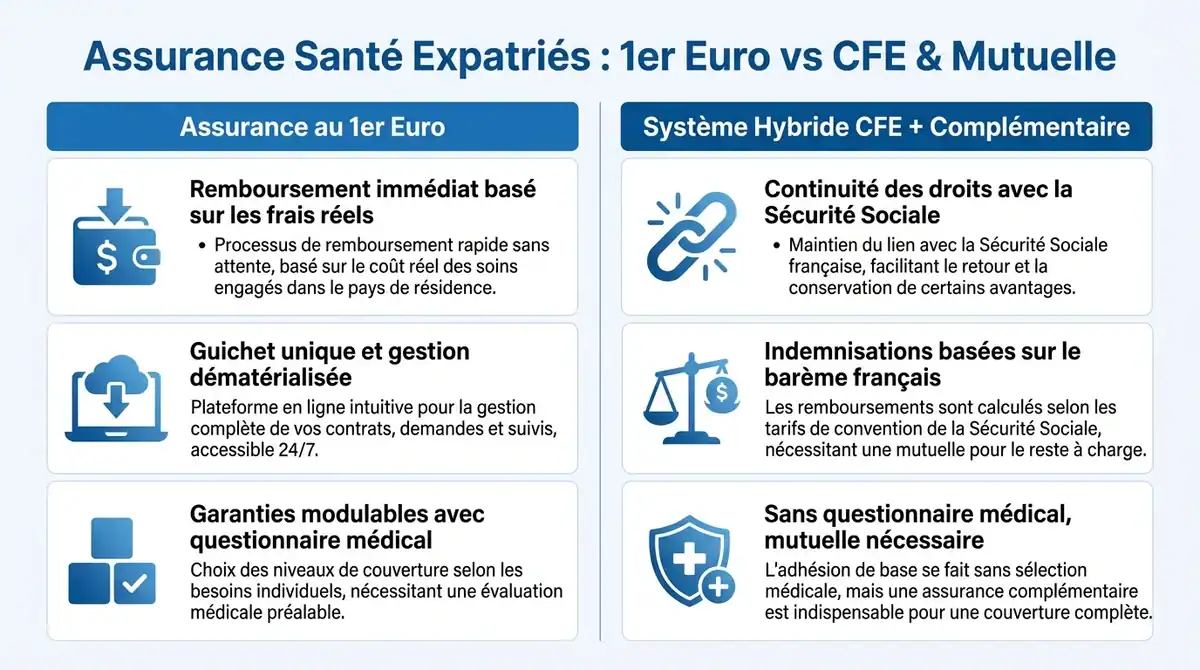
Le fonctionnement de l’assurance au 1er euro
Cette solution privée opère de manière totalement indépendante de la Sécurité sociale française. L’assureur prend en charge les dépenses médicales dès la première facture, en se basant directement sur les frais réels pratiqués dans le pays de résidence.
Ce modèle présente des caractéristiques spécifiques lors de la souscription et de l’utilisation :
- Une évaluation médicale stricte est généralement exigée avant l’adhésion.
- Les garanties s’avèrent modulables, permettant d’ajouter une option maternité ou des soins dentaires.
- Un service de tiers payant international est souvent inclus pour éviter l’avance de trésorerie en cas d’admission aux urgences.
Le système hybride : CFE et mutuelle complémentaire
La Caisse des Français de l’Étranger permet de conserver une continuité des droits avec le régime tricolore, avec l’avantage d’une adhésion sans questionnaire médical. D’après le barème officiel de la CFE, la cotisation trimestrielle de l’offre individuelle MondExpat Santé débute à 180 € pour les assurés de moins de 25 ans.
Toutefois, cet organisme calcule ses indemnisations sur la base des tarifs français. Cette méthode montre ses limites dans les pays où la médecine est onéreuse, ne couvrant par exemple qu’une faible part des frais réels dans des pays comme les États-Unis.
Pour combler ce décalage financier, il est nécessaire d’y adosser une assurance complémentaire privée. Ce schéma hybride permet d’atteindre un plafond de remboursement sécurisant, moyennant un budget global moyen débutant autour de 200 € par mois, variable selon l’âge et la destination.
La CFE : fonctionnement, avantages et limites
La Caisse des Français de l’Étranger opère comme un régime d’assurance volontaire sous tutelle de l’État. En tant qu’assurance santé pour les expatriés, son atout majeur réside dans la continuité des droits avec le système français. Lors d’un retour définitif, l’assuré bénéficie d’une réaffiliation directe à la Caisse Primaire d’Assurance Maladie (CPAM), sans subir de délai de carence. Ce mécanisme administratif sécurise le parcours médical, un aspect rassurant qui s’ajoute aux avantages du travail à l’étranger.
Le calcul des cotisations s’effectue de manière forfaitaire, principalement selon la tranche d’âge de l’adhérent. D’après le barème officiel de la CFE, la prime trimestrielle varie selon la tranche d’âge pour les assurés souscrivant à l’offre individuelle. Le système prévoit également une tarification en catégorie aidée, accordée sous conditions de ressources, pour les profils modestes cherchant notamment des solutions pour financer un stage à l’étranger.
Malgré ces facilités, le dispositif présente des limites structurelles concernant la prise en charge des soins courants. Les indemnisations restent strictement calquées sur le barème de base français.
- Une consultation médicale locale est remboursée sur le tarif de référence tricolore, générant un reste à charge systématique.
- Dans des zones géographiques onéreuses comme Singapour, cette base s’avère insuffisante face aux frais réels pratiqués par les praticiens.
- La souscription d’une mutuelle complémentaire privée s’impose pour absorber ce décalage tarifaire.
L’assurance au 1er euro : la solution privée intégrale
Contrairement au système de la CFE, l’assurance au 1er euro fonctionne de manière totalement autonome par rapport au régime français. Cette solution privée prend en charge les dépenses médicales dès la première facture acquittée, en se basant directement sur les frais réels pratiqués dans le pays d’expatriation.
Ce modèle d’assurance santé pour les expatriés présente l’avantage d’un guichet administratif unique. Les assurés n’ont pas à coordonner les décomptes entre deux organismes distincts pour le traitement de leurs soins courants ou de leurs frais d’hospitalisation.
- Les demandes d’indemnisation s’effectuent de manière dématérialisée via des applications dédiées.
- La mise en place d’un réseau de tiers payant international dispense d’avancer les fonds lors d’une admission aux urgences.
- L’accès à un service de téléconsultation est généralement intégré de série dans l’espace client.
Les contrats internationaux se distinguent par leur flexibilité, permettant d’ajuster le plafond de remboursement selon les coûts médicaux locaux. Les grands acteurs du marché structurent leurs offres autour de plusieurs niveaux de protection modulables.
- Le socle de base couvre systématiquement l’hospitalisation et le rapatriement sanitaire.
- Des modules complémentaires permettent d’ajouter la médecine de ville, les soins dentaires ou une option maternité.
- Le niveau de franchise peut être augmenté pour réduire le montant de la prime annuelle.
Concernant le budget, la cotisation dépend de la formule souscrite et du niveau de garanties sélectionné. Ce montant reste toutefois soumis à de fortes variations selon le coût des infrastructures médicales du pays de résidence.
Les garanties incontournables d’un contrat santé international
Avant de souscrire une assurance santé pour les expatriés, l’analyse détaillée des postes de soins couverts s’avère primordiale. La sélection des garanties doit répondre aux réalités médicales du pays d’accueil pour éviter tout reste à charge imprévu.
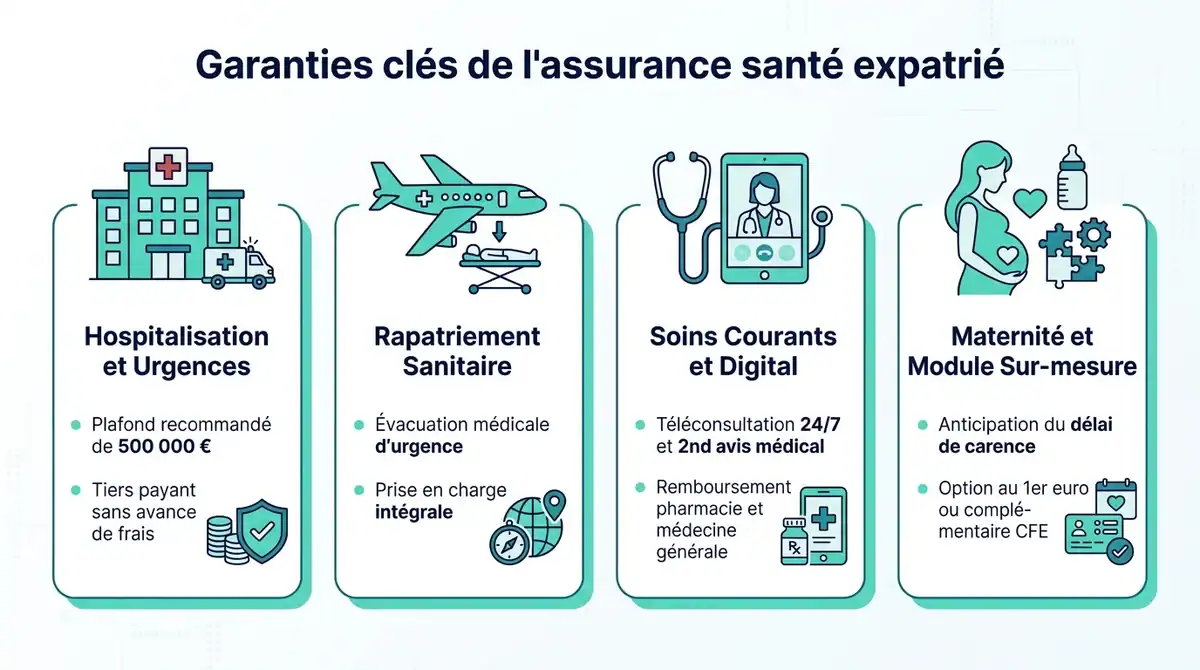
Sécuriser les frais d’hospitalisation et le rapatriement
Une admission aux urgences à l’étranger génère rapidement des factures très élevées. Il est conseillé de vérifier le plafond de remboursement annuel de la garantie d’hospitalisation d’urgence et de chirurgie (un minimum de 500 000 € étant recommandé) pour faire face aux tarifs pratiqués dans les cliniques privées.
En parallèle, le rapatriement sanitaire constitue un pilier fondamental. Cette garantie organise l’évacuation médicale vers le pays d’origine lorsque les infrastructures locales s’avèrent insuffisantes pour traiter une pathologie lourde.
Les services digitaux et la gestion des soins courants
Au-delà des urgences, la prise en charge fluide des soins courants facilite le quotidien. Les contrats internationaux récents intègrent des services dématérialisés pour simplifier le parcours de soins à distance.
- L’accès à une téléconsultation médicale disponible 24h/24 et 7j/7.
- La possibilité d’obtenir un second avis médical sous 7 jours, un standard désormais inclus chez des assureurs comme APRIL, MSH ou AXA.
- L’application d’un tiers payant pour le règlement direct des frais d’hospitalisation, évitant ainsi l’avance de trésorerie.
Enfin, l’ajout de modules spécifiques comme la maternité ou des options adaptées aux retraités expatriés permet d’ajuster la couverture aux besoins réels, qu’il s’agisse d’une assurance au 1er euro ou d’une complémentaire à la CFE.
Hospitalisation, soins courants et tiers payant
Une assurance santé pour les expatriés performante garantit une prise en charge intégrale des frais d’hospitalisation et chirurgicaux. Face aux coûts pratiqués dans les établissements privés à l’étranger, les contrats prévoient généralement un remboursement complet des frais réels engagés lors d’une admission.
Pour éviter aux assurés d’avancer des sommes importantes, les assureurs s’appuient sur un réseau de tiers payant hospitalier. Ce mécanisme de règlement direct fonctionne via une entente préalable :
- L’assureur privé règle directement la facture à l’établissement de santé.
- Dans le cadre d’une adhésion à la CFE, cette dispense d’avance de frais peut également s’appliquer selon les formules souscrites.
Concernant la médecine de ville, la couverture englobe le remboursement des consultations de médecine générale, des analyses et de la pharmacie. Contrairement à l’hospitalisation, ces soins courants nécessitent le plus souvent une avance de frais de la part du patient. Les demandes d’indemnisation s’effectuent ensuite de manière dématérialisée sur l’espace client de l’assureur.
Rapatriement sanitaire, téléconsultation et maternité
L’organisation d’un rapatriement sanitaire d’urgence constitue une garantie vitale face à des infrastructures locales défaillantes. Une évacuation médicalisée vers le pays d’origine engendre des dépenses considérables. Les contrats d’assurance santé pour les expatriés intègrent cette prestation essentielle pour prévenir les frais exorbitants.
Pour les affections ne nécessitant pas de frais d’hospitalisation, l’accès à la médecine à distance simplifie le parcours de soins. Les assureurs internationaux incluent désormais de série un service de téléconsultation.
- Ce dispositif reste accessible 24h/24 et 7j/7.
- Il facilite le diagnostic médical à distance.
- Cette option complète efficacement le remboursement des soins courants.
La couverture maternité exige une anticipation rigoureuse en raison de coûts d’accouchement élevés à l’étranger. L’activation de cette garantie est soumise à un délai de carence, imposant de souscrire le contrat bien avant le début de la grossesse.
- Une période d’attente s’applique selon les conditions des contrats d’assurance internationale.
- L’ajout de cette option ajuste la cotisation d’une assurance au 1er euro ou d’une complémentaire à la CFE.
- Le plafond de remboursement spécifique doit être vérifié pour absorber les frais réels d’un accouchement à l’étranger.
Combien coûte une assurance santé internationale ? (Grille et critères)
Le tarif d’une assurance santé pour les expatriés dépend d’une combinaison stricte de facteurs démographiques et géographiques. L’évaluation du risque par l’assureur détermine directement le montant de la prime mensuelle.
| Zone d’expatriation | Impact sur la prime | Tarification observée (Adulte seul) |
|---|---|---|
| Europe / Asie du Sud-Est | Coût de référence | Formule 1er euro dès 98 € / mois |
| Amérique du Sud / Moyen-Orient | Coût intermédiaire | Tarification médiane standard |
| États-Unis / Suisse / Singapour | Coût extrême | Majoration tarifaire maximale |
Le pays d’installation constitue le principal critère de variation tarifaire. Les observations du marché en 2026 mettent en évidence un écart de prix pouvant aller de 1 à 8 entre une expatriation en Asie du Sud-Est et une installation aux États-Unis, en raison des frais réels pratiqués par les infrastructures médicales locales.
Au-delà de la destination, la tarification s’ajuste selon le profil de l’assuré et la structure du contrat :
- L’âge exact ou la tranche d’âge modifie mécaniquement le coût de la couverture.
- Les antécédents médicaux, évalués lors de la souscription, peuvent entraîner des surprimes.
- L’ajout de garanties optionnelles (optique, dentaire, maternité) augmente la cotisation de base.
Enfin, les assurés disposent de leviers techniques pour moduler leur budget. L’augmentation de la franchise permet de réduire la prime mensuelle, en contrepartie d’un reste à charge assumé sur les premières dépenses. De même, le calibrage du plafond de remboursement annuel influence directement le tarif final du contrat.
Quelle couverture adapter selon votre profil d’expatriation ?
Le choix d’une assurance santé pour les expatriés s’ajuste en fonction du statut professionnel, de l’âge et de la destination. Cette personnalisation est d’autant plus nécessaire que les assureurs révisent leurs primes de +5 % à +9 % hors États-Unis, selon les rapports des cabinets WTW et Aon.
Pour les jeunes actifs et les nomades digitaux, une couverture basique ciblée sur les frais d’hospitalisation s’avère souvent suffisante. À l’inverse, les salariés s’orientent vers des formules standards incluant les soins courants.
- Une assurance au 1er euro permet d’intégrer un réseau de tiers payant pour faciliter les démarches administratives.
- L’ajout de modules spécifiques, comme une option maternité, nécessite d’anticiper les délais de carence imposés par les assureurs.
- L’évaluation des inconvénients de l’expatriation sur le plan médical aide à calibrer le plafond de remboursement annuel.
Les retraités expatriés ou les familles s’installant dans des pays où les frais réels sont extrêmes (États-Unis, Singapour, Suisse) font face à des cotisations plus lourdes. Dans ces zones géographiques, le budget mensuel peut dépasser 300 € à 400 €.
L’arbitrage entre une formule au 1er euro et la combinaison CFE + complémentaire reste déterminant. L’ajustement du niveau de franchise constitue alors un levier technique pour maîtriser le coût de la prime.
Étudiants, stagiaires et jeunes en PVT
Pour les séjours de courte à moyenne durée, les jeunes bénéficient d’offres économiques spécifiquement calibrées. Cette assurance santé pour les expatriés se concentre sur les garanties vitales, privilégiant la prise en charge des frais d’hospitalisation et le rapatriement sanitaire.
La validation d’une convention à l’international exige des garanties strictes, particulièrement pour ceux qui cherchent des solutions de financement de stage. Les contrats dédiés intègrent plusieurs éléments obligatoires :
- La couverture des soins courants dès le premier euro, avec des tarifs accessibles dès 25 € par mois pour les formules de base.
- L’inclusion systématique de la responsabilité civile à l’étranger.
- La protection du matériel professionnel confié par l’entreprise d’accueil.
Les participants au Permis Vacances Travail (PVT) profitent d’une simplicité de souscription totalement dématérialisée. Les autorités d’immigration, notamment au Canada, exigent une attestation couvrant l’intégralité du séjour sous peine de réduire la durée du visa. Que ce soit pour un PVT ou pour postuler à des opportunités professionnelles à Berlin, l’absence de franchise sur les urgences garantit une protection immédiate face aux frais réels.
Salariés expatriés, familles et retraités
Pour les professionnels en poste et leurs proches, l’assurance santé pour les expatriés doit dépasser la simple gestion des urgences. Une couverture globale s’avère nécessaire pour absorber les dépenses régulières, en intégrant des garanties étendues pour l’orthodontie, l’optique et la maternité.
- La prise en charge des soins courants pédiatriques exige un plafond de remboursement adapté aux tarifs locaux.
- L’accès à un réseau de tiers payant facilite la gestion financière du foyer.
- Le choix entre une assurance au 1er euro et le système de la CFE dépend directement de la composition familiale et du pays de résidence.
Les retraités expatriés font face à des enjeux médicaux distincts, principalement axés sur la prévention et le suivi régulier. La gestion des affections de longue durée (ALD) requiert une attention particulière lors de la souscription, les assureurs privés appliquant des questionnaires médicaux stricts. Il convient de s’assurer que les frais d’hospitalisation liés à des pathologies préexistantes sont couverts. L’usage de la téléconsultation permet par ailleurs de maintenir un lien médical continu avec des praticiens francophones.
La cessation d’activité professionnelle impose un arbitrage budgétaire rigoureux pour conserver des garanties protectrices. Pour les profils seniors installés dans des zones à frais réels très élevés comme la Suisse ou Singapour, le budget mensuel peut dépasser 300 € à 400 €.
- L’augmentation de la franchise annuelle constitue le principal levier pour moduler le montant de la prime.
- Le maintien d’une garantie de rapatriement sanitaire demeure indispensable à cet âge.
- La pertinence d’une complémentaire santé doit être recalculée régulièrement pour éviter les surcoûts inutiles.
Foire aux questions sur la santé à l’étranger
- Peut-on conserver sa mutuelle française en vivant à l’étranger ?
- Non, une mutuelle classique cesse de fonctionner dès la perte des droits à la Sécurité sociale liée à l’expatriation. Il est nécessaire de souscrire une assurance santé pour les expatriés. Les assurés, notamment les retraités expatriés, doivent opter soit pour une assurance au 1er euro (dont le coût médian s’établit à 120 € par mois pour un adulte seul en 2026), soit pour une adhésion à la CFE complétée par une mutuelle internationale. La CFE indemnisant sur la base des tarifs de la Sécurité sociale française, une complémentaire est requise pour couvrir les frais réels locaux.
- Comment s’effectue le tiers payant lors d’une hospitalisation aux États-Unis ?
- Face aux frais d’hospitalisation très élevés en Amérique du Nord, le tiers payant s’active par une procédure d’entente préalable. L’assuré ou l’hôpital contacte la plateforme d’assistance de l’assureur, qui délivre une garantie de paiement direct à l’établissement, dans la stricte limite du plafond de remboursement souscrit. Ce mécanisme dispense le patient de toute avance de trésorerie, contrairement aux soins courants où le règlement s’effectue souvent avant la demande d’indemnisation, sous réserve de la franchise applicable au contrat.
- Quelle est la durée du délai de carence pour la garantie maternité ?
- La garantie maternité fait systématiquement l’objet d’un délai de carence de plusieurs mois selon les compagnies d’assurance. Cette période d’attente impose de souscrire le contrat avant le début de la grossesse. Durant ce laps de temps, les consultations obstétriques et les frais d’accouchement ne sont pas pris en charge, bien que les autres garanties du contrat comme le rapatriement sanitaire ou la téléconsultation restent pleinement actives.

Passionné de photographie et de randonnée, Ludovic aime explorer de nouveaux paysages et immortaliser les moments précieux. Il est également un grand amateur de nouvelles technologies.


